Når konkurstall skifter betydning
Et konkurstall kan være riktig beregnet, men bli misvisende når utvalget eller betydningen endres. Registerstudien «Tomme bo» viser hvorfor revisor må skille mellom konkursåpning, innstilling og kunngjort dividende før opplysningene brukes i vurderingen av en fordring. En andel bo er ikke det samme som en kreditors dekningsgrad.
Fra avsluttede saker til alle åpninger
I rapporten «Samfunnsøkonomisk analyse av permanente regler om rekonstruksjon» fra 2021 omtaler Mjøs, Kostøl og Pelja et tall på om lag 90 prosent. Tabell 4 viser 20 413 avsluttede saker fra materialet for 2010–2019, hvorav 18 345 er avsluttet på grunn av manglende midler. Brøken er 89,9 prosent. Utvalget inkluderer 6 260 tvangsavviklinger. På side 30 brukes derimot formuleringen «90 prosent av alle konkursåpninger».*Mjøs, A., Kostøl, A. R. og Pelja, I. (2021), Samfunnsøkonomisk analyse av permanente regler om rekonstruksjon, s. 30 og s. 39, tabell 4 panel B, C og E samt teksten under tabellen. Rapporten.
Forskjellen ligger i nevneren. Andelen blant avsluttede saker er ikke uten videre andelen blant alle åpninger: saker som fortsatt pågår, er ikke med i det første utvalget. Sakstypene må også holdes fra hverandre. Selv om alle de 6 260 tvangsavviklingene hypotetisk var avsluttet på grunn av manglende midler, ville minst 85,4 prosent av de øvrige sakene tilhøre denne kategorien. Blanding av sakstyper kan derfor ikke alene forklare forskjellen mellom rapportens tall og vår nyere kohort.
Den videre formuleringen gjengis i høringsnotatet fra 2023 og i Prop. 56 L (2025–2026) punkt 2.6.2, begge steder med henvisning til analysen.*Justis- og beredskapsdepartementet, høringsnotat 13. januar 2023, punkt 9.4.3, s. 49; Prop. 56 L (2025–2026), punkt 2.6.2, trykt s. 17. Dette er en dokumentert forskjell mellom tabellens avgrensning og rekkevidden av utsagnet. Det er ikke dokumentasjon på hvilke undersøkelser departementet har gjort internt, eller hvilken betydning tallet fikk for et lovvedtak. Vårt nyere estimat er heller ikke en korreksjon av rapportens utvalg eller bevis for en nedgang over tid.
Tre mål som svarer på forskjellige spørsmål
«Tomme bo» følger 5 165 konkursbo etter AS og ASA, åpnet fra 1. september 2023 til 31. desember 2024. Registrerte utfall er observert til 24. august 2026. Da var 3 897 bo innstilt, 917 ordinært avsluttet som første registrerte utfall, og 351 uten registrert utfall. Figur 1 viser denne fordelingen.*Byggsikt, Tomme bo, del I. Åpent metodedepot. Utfall til 24. august 2026; kohorten gjelder ordinære konkursåpninger etter AS/ASA.
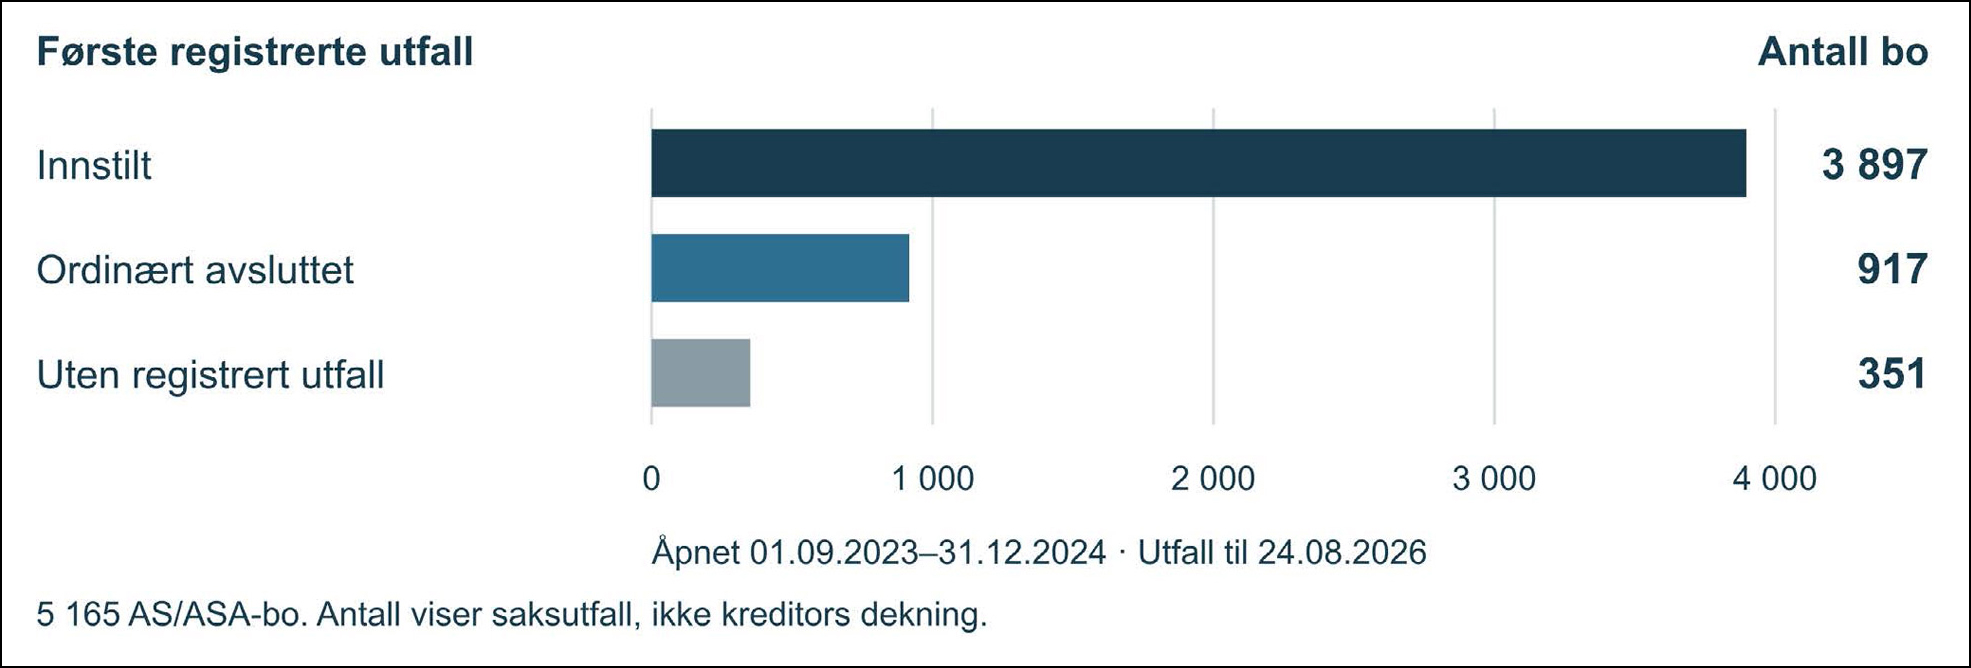
Figur 1. Første registrerte utfall i åpningskohorten. Nevneren er 5 165 AS/ASA-bo; utfall er observert til 24. august 2026. Figuren viser saksutfall, ikke om en bestemt kreditor fikk betalt. Kilde: Tomme bo, del I.
Innstillingene utgjør 75,5 prosent av alle åpningene, men 81,0 prosent av de 4 814 boene med kjent utfall. Begge brøker er riktige. Den første inkluderer de uavklarte boene i nevneren; den andre gjør ikke det.
Et tredje spørsmål er hvor stor andel som blir innstilt innen samme tid etter åpningen. Boene har ulik oppfølgingstid. Med Aalen–Johansen-metoden er kumulativ insidens for innstilling innen 24 måneder estimert til 74,8 prosent, med 95 prosent konfidensintervall 73,6–76,0 prosent. Intervallet er modellbasert og omfatter ikke mulig feil i kildeuttrekk, hendelseskobling eller klassifisering. Ordinær avslutning behandles som et konkurrerende utfall: et bo som først er ordinært avsluttet, kan ikke senere telles som innstilt som første registrerte utfall. Bo uten utfall følges frem til observasjonsslutt.
SSBs konkursstatistikk gjelder åpnede konkurser. SSBs kategori foretakskonkurser er bredere enn AS/ASA; den er ikke identisk med vår kohort.*SSB, Opna konkursar, Om statistikken og definisjonene av foretakskonkurser og personlige konkurser. Vår analyse av tvangsoppløsning og tvangsavvikling gjelder en separat prosedyre. I studien er 2 571 slike saker undersøkt separat, med en observert innstillingsandel på 90,1 prosent. Dette separate utvalget er ikke kontrollert til bare AS/ASA og inngår ikke i kohorten på 5 165 bo.
Innstilling betyr ikke at ingen fikk betalt
Ved innstilling etter konkursloven § 135 avslutter retten bobehandlingen fordi midlene er utilstrekkelige til fortsatt behandling.*Konkursloven § 135. Vilkåret gjelder midler til fortsatt bobehandling, ikke alle kreditorers endelige tap. Opplysningen betyr ikke i seg selv at selskapet aldri hadde eiendeler, eller at alle kreditorer tapte alt. Pant og andre sikkerheter kan gi dekning utenfor den ordinære utdelingen fra boet.
I kohorten finnes seks bo der innstilling er klassifisert som første utfall, og hvor det også foreligger en avslutningskunngjøring med dividende. De er ikke flyttet til gruppen på 917 ordinære avslutninger. Det understreker behovet for å følge hendelsesforløpet, ikke bare lese ett statusord.
Dividendeanalysen av konkurskohorten i del II bygger på 923 avslutningskunngjøringer innhentet 12. september 2026: de 917 ordinære avslutningene og de seks nevnte boene. Innhentingsdatoen utvider ikke studiens observasjonsslutt for utfall. Blant de 917 oppgir 680 bare prioriterte krav, 225 uprioriterte krav eller alle krav, og tolv bare etterprioriterte krav.*Byggsikt, Tomme bo, kapittel 16, del II, med klassifiseringsregler og følsomhetsanalyse. Tolv kunngjøringer omtaler bare etterprioriterte krav.
Hovedtallet 225 følger studiens tekstklassifisering. Det tilsvarer 24,5 prosent av de ordinære avslutningene og 4,4 prosent av alle åpningene. En strengere lesning av fire tvetydige kunngjøringer gir 221. Dersom de tolv som bare omtaler etterprioriterte krav tas med ut fra dekningsrekkefølgen, blir tallet 237. Dette er alternative avgrensninger, ikke nye observasjoner som uten videre kan legges til hovedtallet.
Dekning til etterprioriterte krav forutsetter full dekning av eksisterende alminnelige uprioriterte krav. Likevel er det forskjell på hva kunngjøringen uttrykkelig oppgir, hva som kan utledes av dekningsrekkefølgen, og dokumentasjon på at en bestemt kreditor hadde et godkjent krav og mottok betaling. Tallet 225 er ikke et ubetinget minimum, og 4,4 prosent er ikke sannsynligheten for at en bestemt leverandør får dekning.
En kunngjort sats er ikke samlet dekning
Blant de 225 boene er median kunngjort dividendesats 10,3 prosent. Halvparten av satsene ligger mellom 3,3 og 23,5 prosent. Figur 2 viser fordelingen. Hvert bo teller like mye; satsene er ikke vektet etter størrelsen på fordringene. Kunngjøringene dokumenterer heller ikke i seg selv beløpet den enkelte kreditor faktisk mottok.
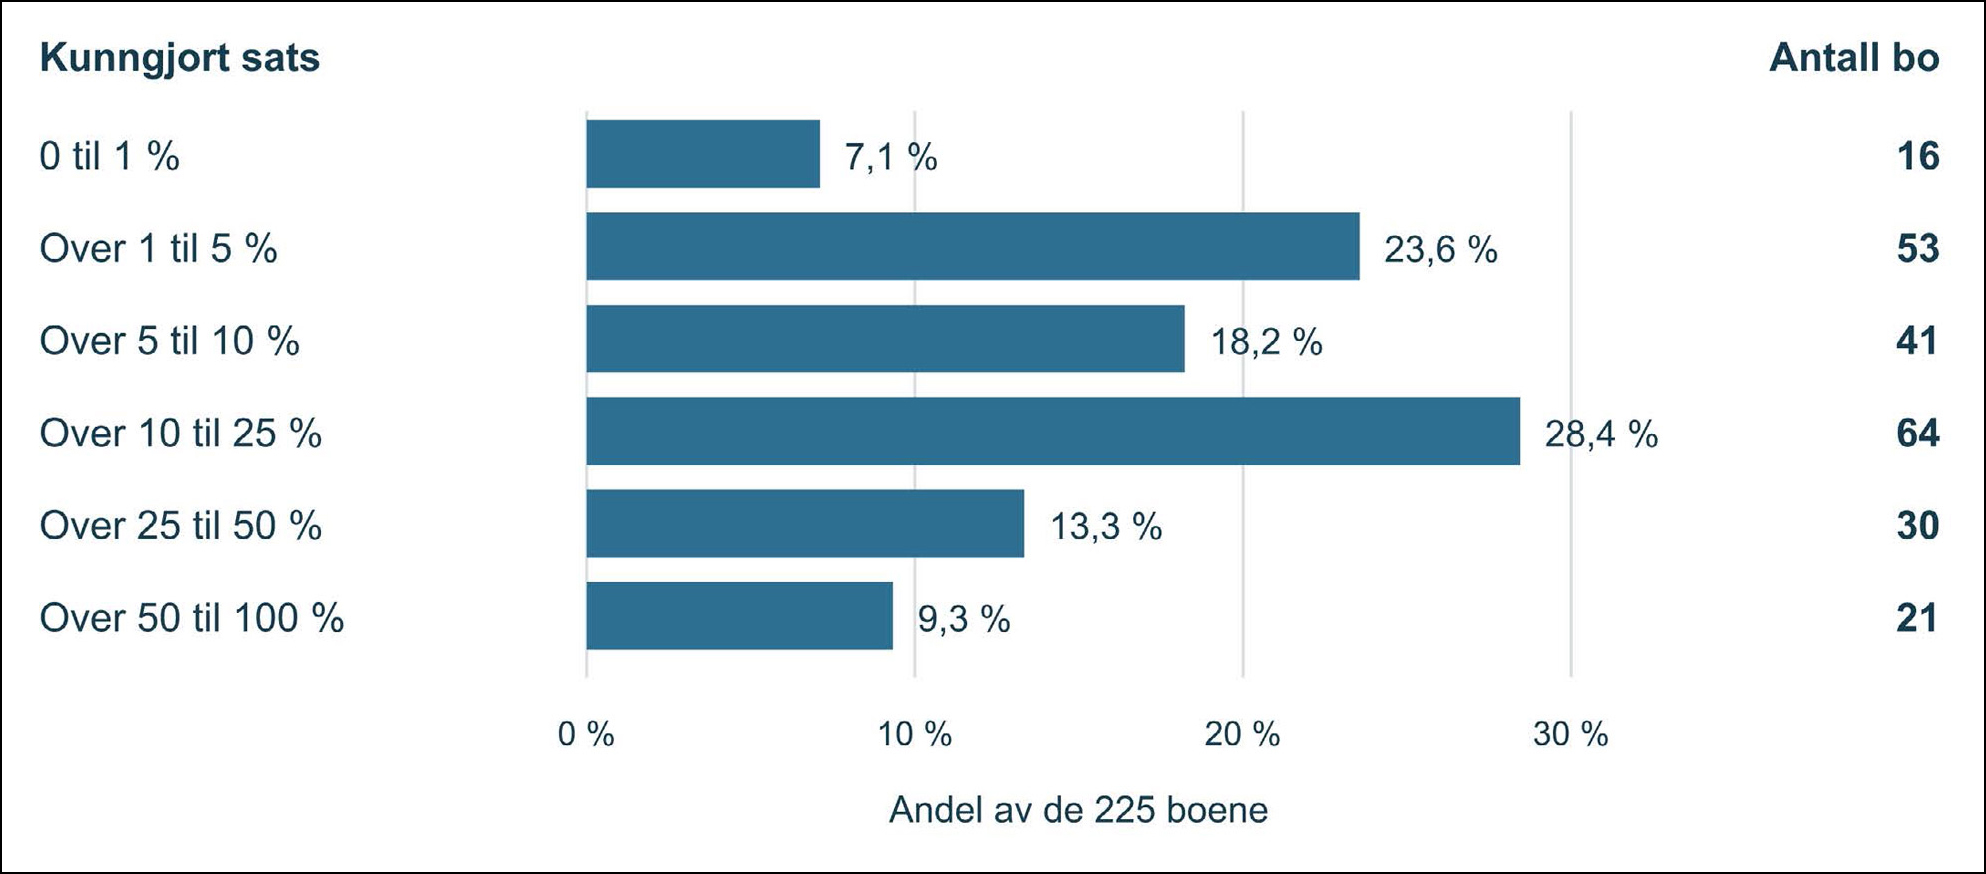
Figur 2. Kunngjorte dividendesatser i de 225 boene som etter hovedregelen oppgir uprioriterte krav eller alle krav. Søylene viser andelen av disse boene i hvert satsintervall; antall står til høyre. Intervallene inkluderer øvre grense. Figuren er ikke en fordeling av samlede kreditortap. Satsene er hentet fra første avslutningskunngjøring; senere rettelser er ikke fullstendig kontrollert. Kilde: Tomme bo, del II, talljournal I5.
Det ville være feil å multiplisere 4,4 prosent med medianen 10,3 prosent og kalle resultatet samlet dekning for leverandører. Det første tallet teller bo i en avgrenset kategori; det andre beskriver satser blant disse boene. Samlet dekning krever også opplysninger om kravbeløp, hvilke krav som omfattes, og faktisk utdeling.
Fra statistikk til en bestemt fordring
Anta at et foretak har en ordinær, usikret kundefordring mot et selskap som er konkurs. For revisor blir vurderingen forskjellig avhengig av hva som faktisk er dokumentert.
Konkursåpningen viser at en prosess er startet, ikke størrelsen på den endelige dekningen. En innstillingskjennelse kan gi sterk støtte til et anslag om ingen dekning fra boet for en slik fordring, men vurderingen må også ta hensyn til senere hendelser, sikkerheter og andre betalingskilder. En generell innstillingsandel erstatter ikke denne undersøkelsen.
Hvis kunngjøringen oppgir en positiv sats for den relevante kravklassen, kan den støtte et dekningsanslag. Revisor må fortsatt kontrollere at fordringen er godkjent, hører til klassen og omfattes av utdelingen. En sats er verken automatisk full dekning eller bevis for mottatt betaling.
Hvis teksten bare omtaler prioriterte krav, kan dekningsrekkefølgen være relevant for vurderingen av alminnelige krav. Slutningen forutsetter imidlertid tilstrekkelig informasjon om blant annet omfanget og endeligheten av utdelingen. Fravær av en uttrykkelig omtale er ikke alene dokumentasjon på at en bestemt fordring fikk null. Bostyrers opplysninger og boets øvrige dokumenter kan være nødvendige.
ISA 500 punkt 7 krever vurdering av relevansen og påliteligheten av informasjon som skal brukes som revisjonsbevis, også informasjon fra eksterne kilder. Når revisor tester hvordan ledelsen har utarbeidet et regnskapsestimat, retter ISA 540 punkt 25(c–d) oppmerksomheten mot dataenes relevans og pålitelighet og om ledelsen har forstått eller tolket dem riktig.*ISA 500, punkt 7 og ISA 540, punkt 25(c–d), sistnevnte ved testing av ledelsens estimatprosess, jf. punkt 22.
Før et registertall brukes, bør arbeidsdokumentasjonen derfor svare på fire spørsmål: Hva telles, og hva er nevneren? Hvilken periode og oppfølgingstid gjelder tallet? Hvilket saksutfall og hvilken kravklasse beskrives? Hvilke ytterligere opplysninger trengs for å knytte funnet til denne fordringen?
Poenget er ikke at konkursstatistikk er ubrukelig. Den kan gi relevant bakgrunn og begrunne nærmere undersøkelser. Men veien fra et offentlig registertall til revisors konklusjon må være synlig. Riktig regnestykke er ikke tilstrekkelig dersom utvalget eller betydningen skifter underveis.
Metode og åpenhet
Studien er ikke fagfellevurdert. Kode, resultat- og talljournaler og metodebeskrivelser er tilgjengelige i det åpne metodedepotet. En identisk intern omkjøring krever også frosne inputfiler som ikke er offentlig publisert. Muligheten for ny innhenting fra registerkildene er ikke det samme som dokumentert, uavhengig reproduksjon.
KI er brukt i analysearbeid, kontrollgjennomganger og til bearbeiding av tekst og figurer. Kontrollene erstatter ikke ekstern fagfellevurdering. Forfatteren har ansvaret for innhold og faktakontroll. Figurene visualiserer studiens resultater, ikke simulerte data. Byggsikt har finansiert arbeidet og har kommersielle interesser i selskapsdata og analyser.